1. Introduction
Les économies ne croissent pas en ligne droite. Elles connaissent des expansions, des ralentissements, des crises et des reprises. Ces fluctuations ont des durées très différentes : quelques mois pour un cycle d'inventaires, quelques années pour un cycle d'affaires classique, plusieurs décennies pour ce que certains économistes appellent des vagues longues. L'hypothèse de Kondratiev appartient à cette dernière catégorie.
Cet article présente l'hypothèse honnêtement : ses origines, ses mécanismes proposés, ses partisans et ses critiques. Il insiste sur les difficultés méthodologiques considérables qui empêchent de la valider ou de la réfuter avec certitude. Il distingue ce qui est établi, ce qui est plausible et ce qui relève de la métaphore.
2. Nikolai Kondratiev et ses données
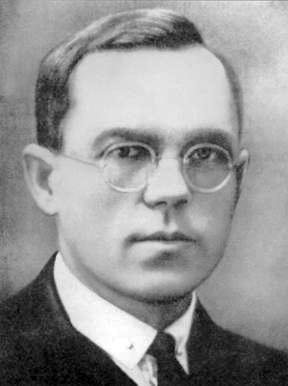
Nikolai Dmitrievitch Kondratiev (1892–1938) était un économiste soviétique qui dirigeait l'Institut de conjoncture de Moscou. Dans ses travaux des années 1920, il a analysé des séries de prix, de production et de taux d'intérêt pour plusieurs pays industrialisés — principalement l'Angleterre, la France et les États-Unis — sur des périodes allant de 1780 à 1920 environ. Il a identifié des oscillations d'une durée approximative de 40 à 60 ans dans ces séries.
Les données utilisées par Kondratiev étaient limitées par les standards actuels. Les séries historiques de prix et de production du XIXe siècle sont fragmentaires, souvent reconstituées a posteriori, et leur qualité varie considérablement. Kondratiev lui-même reconnaissait que ses observations portaient sur seulement deux à deux cycles et demi, ce qui est insuffisant pour établir une périodicité statistiquement robuste.
Kondratiev a été arrêté en 1930 dans le contexte des purges staliniennes, condamné pour avoir prétendument prédit la survie du capitalisme, et exécuté en 1938. Ses travaux ont été redécouverts en Occident dans les années 1970, au moment où la stagflation et les chocs pétroliers semblaient confirmer l'idée d'un retournement de longue durée.
3. Vagues technologiques : Schumpeter et ses successeurs
Joseph Schumpeter a donné une interprétation technologique aux vagues de Kondratiev dans son ouvrage Business Cycles (1939). Il a associé chaque vague à une grappe d'innovations majeures : la première vague (1780–1840) à la machine à vapeur et au textile; la deuxième (1840–1890) aux chemins de fer et à l'acier; la troisième (1890–1940) à l'électricité, à la chimie et à l'automobile; la quatrième (1940–1990) à la pétrochimie et à l'électronique.
Des auteurs ultérieurs ont proposé une cinquième vague liée aux technologies de l'information et de la communication (1990–2040 environ), et certains évoquent déjà une sixième vague liée aux biotechnologies, aux énergies renouvelables et à l'intelligence artificielle. Ces propositions sont séduisantes mais circulaires : on identifie une innovation dominante après coup et on l'associe à une période de croissance.
Carlota Perez a développé une version plus sophistiquée de cette théorie dans Technological Revolutions and Financial Capital (2002). Elle distingue deux phases dans chaque révolution technologique : une phase d'installation (avec une bulle financière) et une phase de déploiement (avec une diffusion productive). Cette analyse est plus nuancée que la simple association innovation-croissance, mais elle reste difficile à tester quantitativement.
4. Mécanismes proposés
Plusieurs mécanismes ont été proposés pour expliquer les vagues longues. Le mécanisme d'investissement en capital fixe suppose que les grandes infrastructures — chemins de fer, réseaux électriques, autoroutes — ont des durées de vie de plusieurs décennies. Leur construction crée une demande intense, puis leur amortissement libère des ressources pour de nouveaux investissements. Ce cycle d'investissement pourrait générer des oscillations de longue durée.
Le mécanisme du crédit et de la dette suppose que les expansions sont financées par l'expansion du crédit, qui crée des déséquilibres financiers. La correction de ces déséquilibres prend du temps et peut dépresser l'économie pendant une décennie ou plus. Hyman Minsky a développé une théorie de l'instabilité financière qui partage certains éléments avec cette vision, sans nécessairement postuler une périodicité fixe.
Le mécanisme institutionnel suppose que chaque révolution technologique nécessite des adaptations institutionnelles — nouvelles réglementations, nouveaux systèmes éducatifs, nouvelles formes d'organisation du travail — qui prennent du temps à se mettre en place. La période de transition entre le déploiement technologique et l'adaptation institutionnelle serait une source de turbulences économiques.
Ces mécanismes sont plausibles individuellement, mais leur combinaison et leur interaction sont difficiles à modéliser. Aucun modèle formel n'a réussi à dériver une périodicité de 40 à 60 ans à partir de premiers principes économiques sans supposer des paramètres ad hoc.
5. Pourquoi l'hypothèse est difficile à tester
La première difficulté est le nombre limité de cycles observables. Si les vagues durent 40 à 60 ans, les données disponibles depuis la révolution industrielle ne couvrent que trois à quatre cycles complets. C'est insuffisant pour distinguer une périodicité réelle d'une coïncidence ou d'un artefact statistique. En statistique, on considère généralement qu'il faut au moins 20 à 30 cycles pour établir une périodicité avec une puissance statistique raisonnable.
La deuxième difficulté est la non-stationnarité des séries économiques. Les économies changent de structure, de taille et de technologie au fil du temps. Une série de prix du blé au XIXe siècle n'est pas directement comparable à un indice de production industrielle au XXe siècle. Les méthodes statistiques qui supposent la stationnarité — comme l'analyse spectrale classique — peuvent produire des résultats trompeurs sur des séries non stationnaires.
La troisième difficulté est le choix des dates. Les sommets et les creux des vagues sont souvent définis après observation, en choisissant les points qui correspondent le mieux à la théorie. Ce biais de sélection a posteriori est difficile à éviter et peut créer l'illusion d'une périodicité là où il n'y en a pas. Une théorie robuste devrait spécifier à l'avance les indicateurs, la durée tolérée et les critères de falsification.
La quatrième difficulté est la multiplicité des ruptures structurelles. Les deux guerres mondiales, la Grande Dépression, la décolonisation, la fin du système de Bretton Woods, les chocs pétroliers, la mondialisation et la révolution numérique ont tous modifié profondément la structure des économies. Ces ruptures rendent les épisodes peu comparables et compliquent l'identification de cycles réguliers.
6. Le débat statistique
Les études statistiques sur les vagues de Kondratiev ont produit des résultats contradictoires. Certaines analyses spectrales ont trouvé des pics significatifs autour de 50 ans dans des séries de prix ou de production. D'autres études ont montré que ces pics disparaissent lorsqu'on utilise des méthodes de filtrage différentes, des séries différentes ou des périodes différentes. La robustesse des résultats est faible.
Le filtrage des séries temporelles est une source majeure d'ambiguïté. Les méthodes de décomposition tendance-cycle peuvent introduire des oscillations artificielles dont la période dépend des paramètres du filtre. Un filtre Hodrick-Prescott avec un paramètre de lissage élevé peut créer des cycles de longue durée qui n'existent pas dans les données brutes. Cette critique a été formulée par Cogley et Nason (1995) pour les cycles d'affaires, et elle s'applique a fortiori aux cycles de Kondratiev.
**Méthode expérimentale.** Une façon de tester l'hypothèse serait de spécifier a priori : (1) les indicateurs économiques à utiliser, (2) la durée attendue des cycles avec une tolérance explicite, (3) la méthode statistique, (4) les critères de rejet. Puis d'appliquer cette procédure à des données indépendantes de celles qui ont inspiré la théorie. À ce jour, aucune étude n'a satisfait à l'ensemble de ces critères.
7. Approches concurrentes
Les cycles d'affaires classiques, d'une durée de 3 à 8 ans, sont mieux documentés et mieux compris que les vagues longues. Ils sont associés aux fluctuations de l'investissement, des stocks et de la demande de consommation. Des modèles DSGE (Dynamic Stochastic General Equilibrium) peuvent reproduire certaines de leurs caractéristiques, bien que leur réalisme reste débattu.
Les cycles financiers, d'une durée de 15 à 20 ans, ont été documentés par la Banque des règlements internationaux. Ils reflètent les expansions et contractions du crédit et des prix immobiliers. Leur lien avec les cycles d'affaires est bien établi : les récessions qui suivent une expansion financière sont généralement plus profondes et plus longues.
La théorie des chocs exogènes suppose que les fluctuations économiques sont principalement causées par des perturbations imprévisibles — chocs technologiques, chocs pétroliers, crises financières, pandémies — plutôt que par des cycles endogènes réguliers. Dans cette perspective, les vagues de Kondratiev seraient une illusion créée par la coïncidence de plusieurs chocs majeurs.
8. La spirale comme métaphore du temps économique
La représentation des vagues de Kondratiev sur une spirale est une métaphore visuelle puissante. Elle exprime l'idée que l'économie ne revient jamais exactement au même point : chaque cycle se produit à un niveau de développement technologique et institutionnel différent. La spirale capture cette combinaison de répétition et de progression.
Cette métaphore est utile pour la communication, mais elle ne doit pas être confondue avec une preuve. Une spirale dans un graphique économique est une représentation choisie par l'auteur, pas une propriété mathématique des données. La même succession de cycles pourrait être représentée comme une ligne ondulée, un tableau ou un graphique en barres, sans que l'une de ces représentations soit plus vraie que les autres.
Il est important de distinguer quatre niveaux de prétention : une périodicité statistiquement démontrée (le niveau le plus fort, non atteint pour Kondratiev); une succession historique interprétée (des épisodes qui ressemblent à des cycles, mais sans périodicité précise); une métaphore de vague (une façon de parler des fluctuations de longue durée); une représentation en spirale du temps (une image visuelle sans contenu empirique propre).
9. Prudence scientifique
L'hypothèse de Kondratiev n'est ni prouvée ni réfutée. Elle pose une question légitime — les transformations technologiques et institutionnelles créent-elles des rythmes de longue durée dans les économies ? — mais les données disponibles ne permettent pas d'y répondre avec certitude. Cette incertitude doit être communiquée clairement.
Les usages abusifs de l'hypothèse sont nombreux. Des consultants et des prévisionnistes l'utilisent pour prédire des retournements économiques avec une précision qui n'est pas justifiée par les données. Des investisseurs l'utilisent pour justifier des stratégies de long terme basées sur une périodicité non démontrée. Ces usages doivent être distingués de la recherche académique sérieuse.
L'intérêt durable de Kondratiev tient à la question qu'il a posée, pas à la réponse qu'il a proposée. Comprendre comment les grandes transformations technologiques se diffusent dans l'économie, comment elles interagissent avec les institutions et le crédit, et pourquoi certaines périodes semblent plus dynamiques que d'autres : ce sont des questions importantes qui méritent une recherche rigoureuse, avec des données, des modèles et une honnêteté sur les limites.
Partir d’une série observée : le niveau du PIB
Avant de chercher une onde longue, il faut savoir ce que l’on mesure. La série ci-dessous est le PIB réel des États-Unis, publié par le Bureau of Economic Analysis et diffusé par FRED sous le code GDPC1. Les observations sont trimestrielles ; les montants sont exprimés en milliards de dollars chaînés de 2017, corrigés des variations saisonnières et présentés en rythme annuel. Un point n’est donc ni le revenu d’une personne, ni le total encaissé pendant ce seul trimestre. Le mot « réel » indique un ajustement des prix ; il ne signifie pas que la mesure échappe aux révisions. [1]
Cette copie comprend 318 observations, du premier trimestre 1947 au deuxième trimestre 2026, récupérées le 19 octobre 2026. On voit une augmentation de long terme et des ruptures de pente. Relier les points rend la continuité lisible, mais n’ajoute aucune observation entre les trimestres. Le graphique garde une échelle linéaire : une variation absolue identique occupe la même hauteur à toutes les dates. Pour comparer des variations proportionnelles, il faut changer de représentation et annoncer ce changement, au lieu d’interpréter directement les ondulations du niveau comme des cycles autonomes.
Consulter les 318 observations et télécharger les données
BEA / FRED · GDPC1 · Milliards de dollars chaînés de 2017, corrigés des variations saisonnières, rythme annuel.
Données JSON — copie du 19 octobre 2026| Début du trimestre | PIB réel (milliards $ 2017) |
|---|---|
| 1947-01-01 | 2182.681 |
| 1947-04-01 | 2176.892 |
| 1947-07-01 | 2172.432 |
| 1947-10-01 | 2206.452 |
| 1948-01-01 | 2239.682 |
| 1948-04-01 | 2276.690 |
| 1948-07-01 | 2289.770 |
| 1948-10-01 | 2292.364 |
| 1949-01-01 | 2260.807 |
| 1949-04-01 | 2253.128 |
| 1949-07-01 | 2276.424 |
| 1949-10-01 | 2257.352 |
| 1950-01-01 | 2346.104 |
| 1950-04-01 | 2417.682 |
| 1950-07-01 | 2511.127 |
| 1950-10-01 | 2559.214 |
| 1951-01-01 | 2593.967 |
| 1951-04-01 | 2638.898 |
| 1951-07-01 | 2693.259 |
| 1951-10-01 | 2699.156 |
| 1952-01-01 | 2727.954 |
| 1952-04-01 | 2733.800 |
| 1952-07-01 | 2753.517 |
| 1952-10-01 | 2843.941 |
| 1953-01-01 | 2896.811 |
| 1953-04-01 | 2919.206 |
| 1953-07-01 | 2902.785 |
| 1953-10-01 | 2858.845 |
| 1954-01-01 | 2845.192 |
| 1954-04-01 | 2848.305 |
| 1954-07-01 | 2880.482 |
| 1954-10-01 | 2936.852 |
| 1955-01-01 | 3020.746 |
| 1955-04-01 | 3069.910 |
| 1955-07-01 | 3111.379 |
| 1955-10-01 | 3130.068 |
| 1956-01-01 | 3117.922 |
| 1956-04-01 | 3143.694 |
| 1956-07-01 | 3140.874 |
| 1956-10-01 | 3192.570 |
| 1957-01-01 | 3213.011 |
| 1957-04-01 | 3205.970 |
| 1957-07-01 | 3237.386 |
| 1957-10-01 | 3203.894 |
| 1958-01-01 | 3120.724 |
| 1958-04-01 | 3141.224 |
| 1958-07-01 | 3213.884 |
| 1958-10-01 | 3289.032 |
| 1959-01-01 | 3352.129 |
| 1959-04-01 | 3427.667 |
| 1959-07-01 | 3430.057 |
| 1959-10-01 | 3439.832 |
| 1960-01-01 | 3517.181 |
| 1960-04-01 | 3498.246 |
| 1960-07-01 | 3515.385 |
| 1960-10-01 | 3470.278 |
| 1961-01-01 | 3493.703 |
| 1961-04-01 | 3553.021 |
| 1961-07-01 | 3621.252 |
| 1961-10-01 | 3692.289 |
| 1962-01-01 | 3758.147 |
| 1962-04-01 | 3792.149 |
| 1962-07-01 | 3838.776 |
| 1962-10-01 | 3851.421 |
| 1963-01-01 | 3893.482 |
| 1963-04-01 | 3937.183 |
| 1963-07-01 | 4023.755 |
| 1963-10-01 | 4050.147 |
| 1964-01-01 | 4135.553 |
| 1964-04-01 | 4180.592 |
| 1964-07-01 | 4245.918 |
| 1964-10-01 | 4259.046 |
| 1965-01-01 | 4362.111 |
| 1965-04-01 | 4417.225 |
| 1965-07-01 | 4515.427 |
| 1965-10-01 | 4619.458 |
| 1966-01-01 | 4731.888 |
| 1966-04-01 | 4748.046 |
| 1966-07-01 | 4788.254 |
| 1966-10-01 | 4827.537 |
| 1967-01-01 | 4870.299 |
| 1967-04-01 | 4873.287 |
| 1967-07-01 | 4919.392 |
| 1967-10-01 | 4956.477 |
| 1968-01-01 | 5057.553 |
| 1968-04-01 | 5142.033 |
| 1968-07-01 | 5181.859 |
| 1968-10-01 | 5202.212 |
| 1969-01-01 | 5283.597 |
| 1969-04-01 | 5299.625 |
| 1969-07-01 | 5334.600 |
| 1969-10-01 | 5308.556 |
| 1970-01-01 | 5300.652 |
| 1970-04-01 | 5308.164 |
| 1970-07-01 | 5357.077 |
| 1970-10-01 | 5299.672 |
| 1971-01-01 | 5443.619 |
| 1971-04-01 | 5473.059 |
| 1971-07-01 | 5518.072 |
| 1971-10-01 | 5531.032 |
| 1972-01-01 | 5632.649 |
| 1972-04-01 | 5760.470 |
| 1972-07-01 | 5814.854 |
| 1972-10-01 | 5912.220 |
| 1973-01-01 | 6058.544 |
| 1973-04-01 | 6124.506 |
| 1973-07-01 | 6092.301 |
| 1973-10-01 | 6150.131 |
| 1974-01-01 | 6097.258 |
| 1974-04-01 | 6111.751 |
| 1974-07-01 | 6053.978 |
| 1974-10-01 | 6030.464 |
| 1975-01-01 | 5957.035 |
| 1975-04-01 | 5999.610 |
| 1975-07-01 | 6102.326 |
| 1975-10-01 | 6184.530 |
| 1976-01-01 | 6323.649 |
| 1976-04-01 | 6370.025 |
| 1976-07-01 | 6404.895 |
| 1976-10-01 | 6451.177 |
| 1977-01-01 | 6527.703 |
| 1977-04-01 | 6654.466 |
| 1977-07-01 | 6774.457 |
| 1977-10-01 | 6774.592 |
| 1978-01-01 | 6796.260 |
| 1978-04-01 | 7058.920 |
| 1978-07-01 | 7129.915 |
| 1978-10-01 | 7225.750 |
| 1979-01-01 | 7238.727 |
| 1979-04-01 | 7246.454 |
| 1979-07-01 | 7300.281 |
| 1979-10-01 | 7318.535 |
| 1980-01-01 | 7341.557 |
| 1980-04-01 | 7190.289 |
| 1980-07-01 | 7181.743 |
| 1980-10-01 | 7315.677 |
| 1981-01-01 | 7459.022 |
| 1981-04-01 | 7403.745 |
| 1981-07-01 | 7492.405 |
| 1981-10-01 | 7410.768 |
| 1982-01-01 | 7295.631 |
| 1982-04-01 | 7328.912 |
| 1982-07-01 | 7300.896 |
| 1982-10-01 | 7303.817 |
| 1983-01-01 | 7400.066 |
| 1983-04-01 | 7568.456 |
| 1983-07-01 | 7719.746 |
| 1983-10-01 | 7880.794 |
| 1984-01-01 | 8034.847 |
| 1984-04-01 | 8173.670 |
| 1984-07-01 | 8252.465 |
| 1984-10-01 | 8320.199 |
| 1985-01-01 | 8400.820 |
| 1985-04-01 | 8474.787 |
| 1985-07-01 | 8604.220 |
| 1985-10-01 | 8668.188 |
| 1986-01-01 | 8749.127 |
| 1986-04-01 | 8788.524 |
| 1986-07-01 | 8872.601 |
| 1986-10-01 | 8920.193 |
| 1987-01-01 | 8986.367 |
| 1987-04-01 | 9083.256 |
| 1987-07-01 | 9162.024 |
| 1987-10-01 | 9319.332 |
| 1988-01-01 | 9367.502 |
| 1988-04-01 | 9490.594 |
| 1988-07-01 | 9546.206 |
| 1988-10-01 | 9673.405 |
| 1989-01-01 | 9771.725 |
| 1989-04-01 | 9846.293 |
| 1989-07-01 | 9919.228 |
| 1989-10-01 | 9938.767 |
| 1990-01-01 | 10047.386 |
| 1990-04-01 | 10083.855 |
| 1990-07-01 | 10090.569 |
| 1990-10-01 | 9998.704 |
| 1991-01-01 | 9951.916 |
| 1991-04-01 | 10029.510 |
| 1991-07-01 | 10080.195 |
| 1991-10-01 | 10115.329 |
| 1992-01-01 | 10236.435 |
| 1992-04-01 | 10347.429 |
| 1992-07-01 | 10449.673 |
| 1992-10-01 | 10558.648 |
| 1993-01-01 | 10576.275 |
| 1993-04-01 | 10637.847 |
| 1993-07-01 | 10688.606 |
| 1993-10-01 | 10833.987 |
| 1994-01-01 | 10939.116 |
| 1994-04-01 | 11087.361 |
| 1994-07-01 | 11152.176 |
| 1994-10-01 | 11279.932 |
| 1995-01-01 | 11319.951 |
| 1995-04-01 | 11353.721 |
| 1995-07-01 | 11450.310 |
| 1995-10-01 | 11528.067 |
| 1996-01-01 | 11614.418 |
| 1996-04-01 | 11808.140 |
| 1996-07-01 | 11914.063 |
| 1996-10-01 | 12037.775 |
| 1997-01-01 | 12115.472 |
| 1997-04-01 | 12317.221 |
| 1997-07-01 | 12471.010 |
| 1997-10-01 | 12577.495 |
| 1998-01-01 | 12703.742 |
| 1998-04-01 | 12821.339 |
| 1998-07-01 | 12982.752 |
| 1998-10-01 | 13191.670 |
| 1999-01-01 | 13315.597 |
| 1999-04-01 | 13426.748 |
| 1999-07-01 | 13604.771 |
| 1999-10-01 | 13827.980 |
| 2000-01-01 | 13878.147 |
| 2000-04-01 | 14130.908 |
| 2000-07-01 | 14145.312 |
| 2000-10-01 | 14229.765 |
| 2001-01-01 | 14183.120 |
| 2001-04-01 | 14271.694 |
| 2001-07-01 | 14214.516 |
| 2001-10-01 | 14253.574 |
| 2002-01-01 | 14372.785 |
| 2002-04-01 | 14460.848 |
| 2002-07-01 | 14519.633 |
| 2002-10-01 | 14537.580 |
| 2003-01-01 | 14614.141 |
| 2003-04-01 | 14743.567 |
| 2003-07-01 | 14988.782 |
| 2003-10-01 | 15162.760 |
| 2004-01-01 | 15248.680 |
| 2004-04-01 | 15366.850 |
| 2004-07-01 | 15512.619 |
| 2004-10-01 | 15670.880 |
| 2005-01-01 | 15844.727 |
| 2005-04-01 | 15922.782 |
| 2005-07-01 | 16047.587 |
| 2005-10-01 | 16136.734 |
| 2006-01-01 | 16353.835 |
| 2006-04-01 | 16396.151 |
| 2006-07-01 | 16420.738 |
| 2006-10-01 | 16561.866 |
| 2007-01-01 | 16611.690 |
| 2007-04-01 | 16713.314 |
| 2007-07-01 | 16809.587 |
| 2007-10-01 | 16915.191 |
| 2008-01-01 | 16843.003 |
| 2008-04-01 | 16943.291 |
| 2008-07-01 | 16854.295 |
| 2008-10-01 | 16485.350 |
| 2009-01-01 | 16298.262 |
| 2009-04-01 | 16269.145 |
| 2009-07-01 | 16326.281 |
| 2009-10-01 | 16502.754 |
| 2010-01-01 | 16582.710 |
| 2010-04-01 | 16743.162 |
| 2010-07-01 | 16872.266 |
| 2010-10-01 | 16960.864 |
| 2011-01-01 | 16920.632 |
| 2011-04-01 | 17035.114 |
| 2011-07-01 | 17031.313 |
| 2011-10-01 | 17222.583 |
| 2012-01-01 | 17367.010 |
| 2012-04-01 | 17444.525 |
| 2012-07-01 | 17469.650 |
| 2012-10-01 | 17489.852 |
| 2013-01-01 | 17662.400 |
| 2013-04-01 | 17709.671 |
| 2013-07-01 | 17860.450 |
| 2013-10-01 | 18016.147 |
| 2014-01-01 | 17953.974 |
| 2014-04-01 | 18185.911 |
| 2014-07-01 | 18406.941 |
| 2014-10-01 | 18500.031 |
| 2015-01-01 | 18666.621 |
| 2015-04-01 | 18782.243 |
| 2015-07-01 | 18857.418 |
| 2015-10-01 | 18892.206 |
| 2016-01-01 | 19001.690 |
| 2016-04-01 | 19062.709 |
| 2016-07-01 | 19197.938 |
| 2016-10-01 | 19304.352 |
| 2017-01-01 | 19398.343 |
| 2017-04-01 | 19506.949 |
| 2017-07-01 | 19660.766 |
| 2017-10-01 | 19882.352 |
| 2018-01-01 | 20044.077 |
| 2018-04-01 | 20150.476 |
| 2018-07-01 | 20276.154 |
| 2018-10-01 | 20304.874 |
| 2019-01-01 | 20431.641 |
| 2019-04-01 | 20602.275 |
| 2019-07-01 | 20843.322 |
| 2019-10-01 | 20985.448 |
| 2020-01-01 | 20709.212 |
| 2020-04-01 | 19077.992 |
| 2020-07-01 | 20558.879 |
| 2020-10-01 | 20791.917 |
| 2021-01-01 | 21106.619 |
| 2021-04-01 | 21474.077 |
| 2021-07-01 | 21641.672 |
| 2021-10-01 | 22001.640 |
| 2022-01-01 | 21945.682 |
| 2022-04-01 | 21976.292 |
| 2022-07-01 | 22124.384 |
| 2022-10-01 | 22272.546 |
| 2023-01-01 | 22456.938 |
| 2023-04-01 | 22577.556 |
| 2023-07-01 | 22828.796 |
| 2023-10-01 | 23033.250 |
| 2024-01-01 | 23115.975 |
| 2024-04-01 | 23320.074 |
| 2024-07-01 | 23501.760 |
| 2024-10-01 | 23641.759 |
| 2025-01-01 | 23650.213 |
| 2025-04-01 | 23884.563 |
| 2025-07-01 | 24112.966 |
| 2025-10-01 | 24125.479 |
| 2026-01-01 | 24274.383 |
| 2026-04-01 | 24408.011 |
Niveau, variation et taux de croissance : trois questions
Une économie peut ralentir tout en produisant davantage. Si une quantité fictive passe de 100 à 104 puis à 106, sa variation est d’abord +4 puis +2 ; son taux de croissance passe de 4 % à environ 1,92 %. Le niveau continue de monter. Inversement, une reprise rapide après une chute peut laisser le niveau sous sa valeur antérieure. Lire seulement une courbe de croissance peut donc masquer le retard accumulé ; lire seulement le niveau peut masquer un changement brutal de rythme.
Le deuxième graphique calcule ce taux à partir des mêmes observations GDPC1. Il n’utilise pas la formule annualisée 100 × [(Yₜ/Yₜ₋₁)⁴ − 1]. Ces deux nombres répondent à des conventions différentes et ne doivent pas être comparés sans conversion. La forte amplitude de certaines variations ne permet pas, à elle seule, de dater un cycle de cinquante ou soixante ans : une variation trimestrielle, une récession et une hypothèse d’onde longue appartiennent à des échelles d’analyse différentes. [1]
Une tendance choisie peut faire apparaître des oscillations
Pour isoler un « cycle », on soustrait souvent une tendance. Ici, l’exercice ajuste une droite aux logarithmes du PIB sur toute la période, puis représente les écarts multipliés par cent. Une droite dans le logarithme correspond à une croissance exponentielle constante du niveau. Cette hypothèse est simple et reproductible ; elle n’est pas une loi de l’économie. Une rupture durable du rythme de croissance peut produire un long écart à cette droite, même sans oscillateur périodique sous-jacent.
Changer la période d’ajustement, la forme de la tendance ou la méthode de filtrage change les écarts. Hamilton montre notamment que le filtre de Hodrick–Prescott peut créer des propriétés dynamiques trompeuses ; ce constat invite à vérifier la robustesse, sans faire de la droite utilisée ici une méthode privilégiée. Notre courbe est un exercice descriptif rétrospectif : elle utilise aussi les observations futures par rapport aux dates anciennes. Elle ne représente pas un signal qu’un décideur aurait nécessairement connu en temps réel. [2]
Une onde longue exige une longue fenêtre et des tests
Le dernier dessin est volontairement synthétique : sa sinusoïde possède, par construction, une période de soixante ans. Une fenêtre de quatre-vingts ans ne contient qu’un cycle et un tiers ; une fenêtre de deux cent quarante ans en contient quatre. Même dans ce cas idéal, une courte portion montre mal la régularité. Avec des données économiques réelles, les changements de définition, de frontières, de technologie et de régime institutionnel compliquent encore la comparaison. Il faut chercher plusieurs répétitions indépendantes plutôt que choisir deux sommets après les avoir vus.
Une hypothèse testable doit annoncer la variable, la période attendue, l’incertitude, le traitement de la tendance et un critère de comparaison avec un processus sans cycle fixe. Il faut ensuite vérifier si la conclusion résiste à une autre période d’observation et à une autre méthode raisonnable. Une spirale dessinée autour d’une chronologie peut aider à raconter une succession historique ; elle n’établit ni une périodicité ni une prédiction financière. Les graphiques précédents donnent les outils pour distinguer ces niveaux de preuve.
Références
- [1]U.S. Bureau of Economic Analysis. (2026). Real Gross Domestic Product [GDPC1]. FRED, Federal Reserve Bank of St. Louis. https://fred.stlouisfed.org/series/GDPC1 [consulté le 2026-10-19]
- [2]Hamilton, James D.. (2018). Why You Should Never Use the Hodrick-Prescott Filter. The Review of Economics and Statistics. DOI: 10.1162/rest_a_00706. https://econweb.ucsd.edu/~jhamilto/hp.pdf [consulté le 2026-10-19]